日本は本当に「燃料を買えない国」になるのか――エネルギー危機を招く構造と、今から選ぶべき現実策
「日本に燃料を売る国がなくなる」。そう聞けば、明日にもLNG船が来なくなり、全国の発電所が止まるような光景を思い浮かべるかもしれない。もちろん、現実はそこまで単純ではない。日本向けの燃料取引が一夜にして消える可能性は低く、価格さえ折り合えば売り手は現れる。だが、この言葉を単なる誇張として退けるのも危険だ。問題の核心は、燃料を「まったく買えない」ことではない。必要な量を、必要な時期に、産業と暮らしが耐えられる価格で確保できなくなることにある。
[クーリエ・ジャポンがYahoo!ニュースに配信した記事](https://news.yahoo.co.jp/articles/0614b449b5d0db9a681e55767ac0877369d8f536)は、日本が国際的な燃料争奪戦で「買い負ける国」へ近づく危険と、その背景にある電力政策の長期的な責任の曖昧さを指摘した。この警告には、現在の日本が直視すべき重要な論点が含まれている。一方で、再生可能エネルギーの費用や電力自由化の評価は、数字と制度を分けて見なければならない。本稿では、警鐘の中身を事実に照らして読み解き、日本が「高値なら買える国」から「危機でも選択肢を持てる国」へ変わるための道筋を考える。
すでに始まっている「買えない」の現実
エネルギーの買い負けは、燃料が一滴も届かないという形だけで起きるのではない。スポット価格の急騰を前に調達を断念する、十分な在庫を持てず発電量を抑える、燃料費を電気料金へ転嫁して家庭や企業が使用量を減らす――これらも広い意味では「買えない」状態だ。売り手が存在していても、買い手の経済力が価格についていかなければ、供給の安定は崩れる。
2022年、ロシアによるウクライナ侵略を機に欧州はロシア産パイプラインガスへの依存を急いで減らし、海上輸送できるLNGの調達を拡大した。欧州企業は日本や韓国、中国などアジアの買い手と同じ市場でカーゴを争うようになった。さらに2026年の中東危機では、ホルムズ海峡を通るLNG供給が大きく混乱した。IEAによれば、中東からの供給減を北米やアフリカなどの増産が相当程度補ったものの、国際市場は強い価格変動にさらされ、アジアでは高値を受けた需要抑制や燃料転換が起きた。[IEAの2026年第3四半期ガス市場報告](https://www.iea.org/reports/gas-market-report-q3-2026/executive-summary)が示すのは、供給危機が「物理的不足」と「価格による需要破壊」の両方を通じて輸入国を襲う現実である。
日本にとって特に厳しいのは、世界のLNG市場が平時には効率的でも、有事には購買力を競う市場へ瞬時に変わることだ。経済規模が大きいから買える、過去に優良顧客だったから優先される、という保証はない。売り手は契約条件、信用力、価格、将来の取引量を総合して販売先を選ぶ。人口減少や省エネで日本の需要が縮むと見られれば、売り手が成長市場との関係を優先するのは自然な経済行動である。
自給率16%台という重い出発点
日本の弱さは感覚論ではない。資源エネルギー庁の2024年度確報では、IEA基準のエネルギー自給率は16.3%にとどまる。2014年度の6.3%からは改善したが、必要な一次エネルギーの8割以上を実質的に海外へ依存する構造は変わっていない。[資源エネルギー庁の2024年度エネルギー需給実績](https://www.enecho.meti.go.jp/statistics/total_energy/pdf/honbun2024fykaku.pdf)を見ても、日本は為替、海上交通路、産出国の政策、地域紛争のいずれからも大きな影響を受ける国だとわかる。
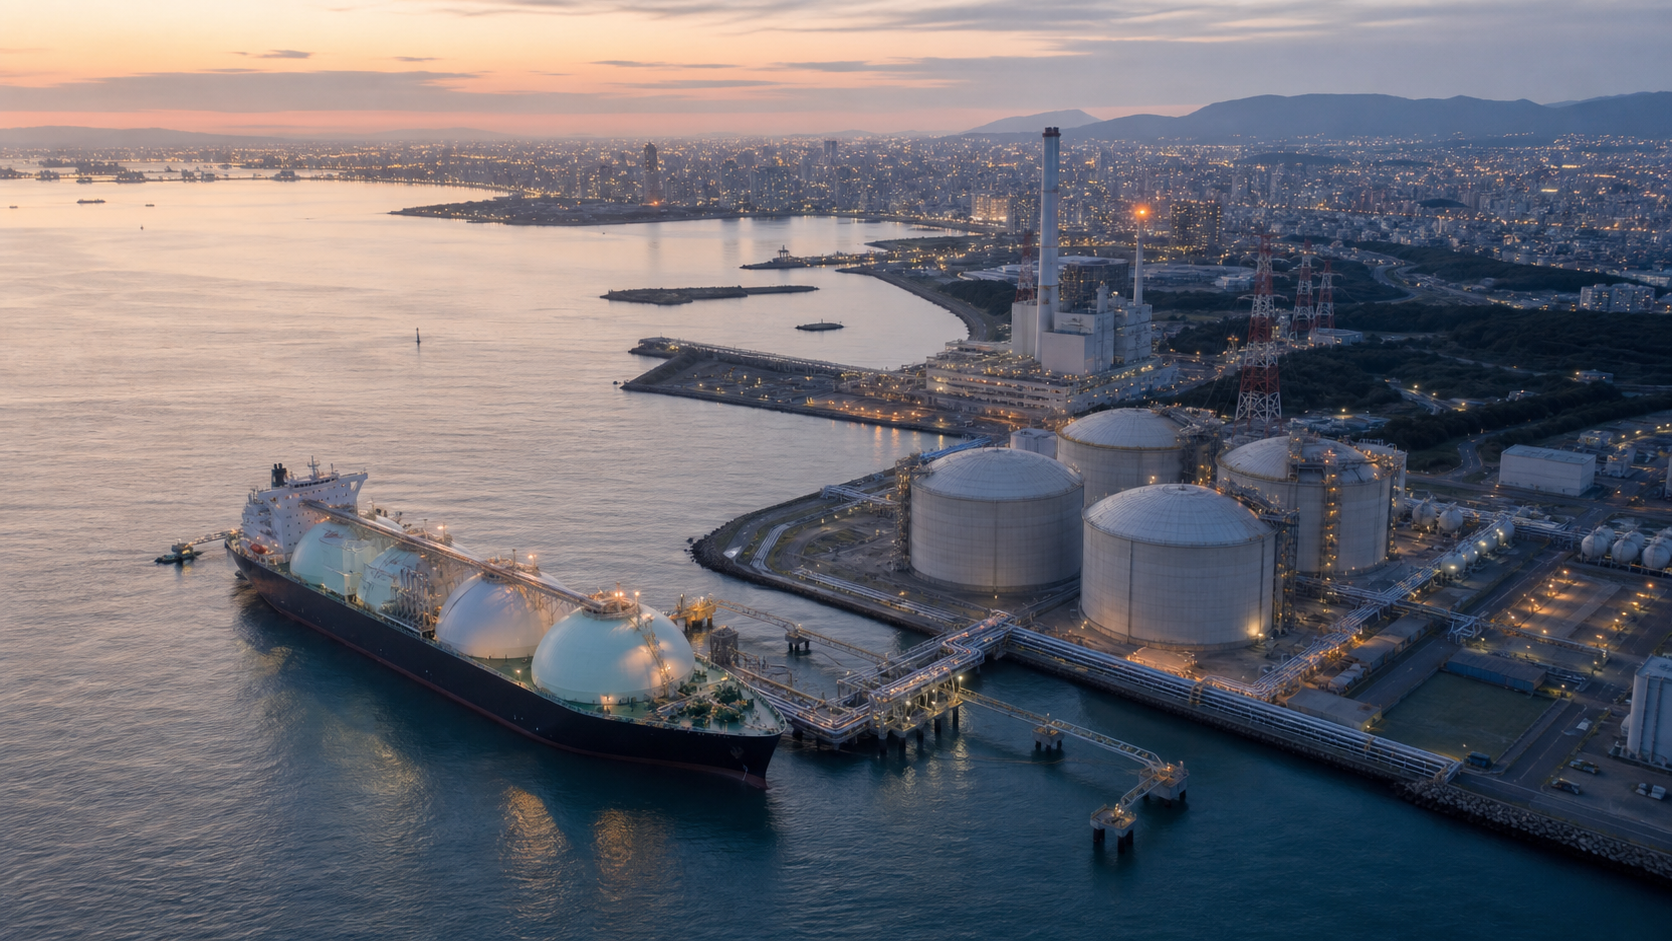
電力だけを見ても、2023年度には再生可能エネルギーが22.9%、原子力が8.5%まで回復した一方、化石燃料による発電はなお68.6%を占めていた。LNGは電源構成の約3分の1を担い、出力を比較的柔軟に変えられる火力として、天候で変動する太陽光や風力を補う役割も持つ。つまりLNGは、単に古い燃料として切り捨てればよい存在ではなく、現行システムを支える調整役でもある。
ここに日本の難しさがある。脱炭素のためには化石燃料を減らさなければならない。しかし、再エネ、蓄電池、送電網、原子力、省エネを十分な速度で整えないままLNGの長期契約だけを減らせば、平時の需要は満たせても、猛暑、厳冬、発電所の故障、国際紛争が重なったときにスポット市場へ駆け込むことになる。そこで高値をつかめば、燃料費は電気料金を通じて家計と産業へ移る。必要なのは「化石燃料を続けるか、今すぐやめるか」という二択ではない。移行期に必要な量を確保しながら、輸入燃料が必要な期間そのものを着実に短くする工程表である。
調達力を決めるのは国の豊かさと政策の一貫性
燃料の調達力は、商社や電力会社の交渉術だけで決まらない。通貨の強さ、産業の収益力、長期契約を支えられる需要見通し、政府の外交関係、港湾や受入基地の能力、緊急時に融通できる制度まで含めた国力の表現である。円安が進めば、ドル建てで取引される燃料価格が変わらなくても円換算の負担は増える。電力多消費産業の競争力が落ちれば、さらに国内所得が減り、次の高値に耐える力も弱まる。エネルギー価格の上昇は、一度きりの請求書ではなく、国の購買力を削る循環をつくりうる。
長期契約は、その循環を和らげる有力な手段だ。LNG事業は液化設備や専用船に巨額の投資が必要なため、15年、20年といった契約が供給プロジェクトの土台になってきた。長期契約には、需要が減っても一定量を引き取るリスクや、価格条件が市場より不利になるリスクがある。一方、危機時にカーゴを確保しやすくし、調達価格の変動幅を抑える保険にもなる。資源エネルギー庁は、既存契約の満了により日本の長期契約量が2030年代に順次減る見通しを示し、更新や追加契約の必要性を検討している。JOGMECも2026年、国内向けの中長期的なLNG確保に資する案件への支援を強化した。[JOGMECの安定供給確保策](https://www.jogmec.go.jp/news/release/release_01269.html)は、調達を完全に民間任せにせず、移行期の供給安全保障を公的に支える動きである。
ただし、契約量を増やせば問題が解決するわけではない。仕向地を柔軟に変更できる条件、複数地域からの分散調達、価格指標の分散、余剰分を海外へ販売できる能力まで設計して初めて、長期契約は「重荷」ではなく「選択肢」になる。日本企業が国内使用分だけを買う発想から、アジア市場で燃料を動かす供給者・取引者の発想へ広がれるかも重要だ。
石油備蓄だけでは埋められないLNGの弱点
「輸入が止まるなら備蓄を増やせばよい」と考えたくなるが、燃料によって事情は異なる。石油は常温で液体のため比較的長く保管でき、日本には国家備蓄、民間備蓄、産油国共同備蓄を組み合わせた仕組みがある。これに対しLNGは、天然ガスを約マイナス162度まで冷却した状態で保つ必要があり、タンクから少しずつ気化する。発電所や都市ガス基地の在庫は日々使用される運転在庫の性格が強く、原油のように大量を長期間ためるには高いコストがかかる。
だからLNGの安全保障は、巨大なタンクを際限なく造ることでは完結しない。一定の余剰を確保する仕組み、長期契約、受入基地間の融通、タンカーの運航情報、需要抑制、他電源への切り替えを一体で用意する必要がある。危機の初期には在庫で時間を稼ぎ、その間に契約カーゴの行き先を調整し、発電側と需要側がガス使用量を下げる。備蓄は「危機を終わらせる量」ではなく、「次の手を打つ時間」を買うものだ。
さらに見落とせないのが海上輸送である。調達先を分散しても、特定の海峡、港湾、船型、保険市場に依存していれば、経路の一部が止まっただけで供給は細る。受入基地の地域偏在や国内ガス導管の接続不足も、海外から届いた燃料を必要な場所へ動かす際の制約になる。契約書上の数量だけで安心せず、「どの船が、どの航路を通り、どの基地に入り、どの発電所や都市へ届くのか」まで点検することが、本当の供給強靱化である。
再エネの「4.8兆円」は何を意味するのか
元記事は、固定価格買取制度に伴う2024年度の買取費用を約4.8兆円とし、国民負担の大きさを問題視している。ここで注意したいのは、「買取費用等」と「賦課金による純負担」は同じではないことだ。電力会社が再エネ電気を買わなければ、別の電源から電気を調達する費用がかかる。その回避できた費用を買取費用等から差し引き、過不足などを調整したものが賦課金の算定に反映される。
2024年度の想定では買取費用等が4兆8,172億円、回避可能費用等が2兆1,322億円だった。したがって、4.8兆円をそのまま追加的な国民負担とみなすのは正確ではない。ただし、差額が電気料金に上乗せされること、制度初期の高い買取価格が長期に影響すること、送電網や調整力にも別の費用が必要なことは事実だ。さらに2026年度の賦課金単価は1キロワット時当たり4.18円で、月400キロワット時を使う標準的な世帯なら年2万64円が目安とされた。[経済産業省の2026年度賦課金発表](https://www.meti.go.jp/press/2025/03/20260319004/20260319004.html)を踏まえれば、家計の負担感を「誤解」と片づけることもできない。
大切なのは、再エネを費用だけで評価しないことだ。国内で発電できる太陽光、風力、水力、地熱は、燃料を輸入しないという安全保障上の価値を持つ。稼働後の燃料価格が国際紛争で跳ね上がることもない。脱炭素だけでなく、将来の燃料輸入額と価格変動リスクを減らす効果まで含めて評価すべきである。その一方、適地を無視した開発、災害リスク、景観や生態系への影響、使用済みパネル、地域に利益が残らない事業には厳しい規律が必要だ。再エネを増やすことと、どんな再エネでも支援することは同義ではない。
発電設備より遅れている「つなぐ力」
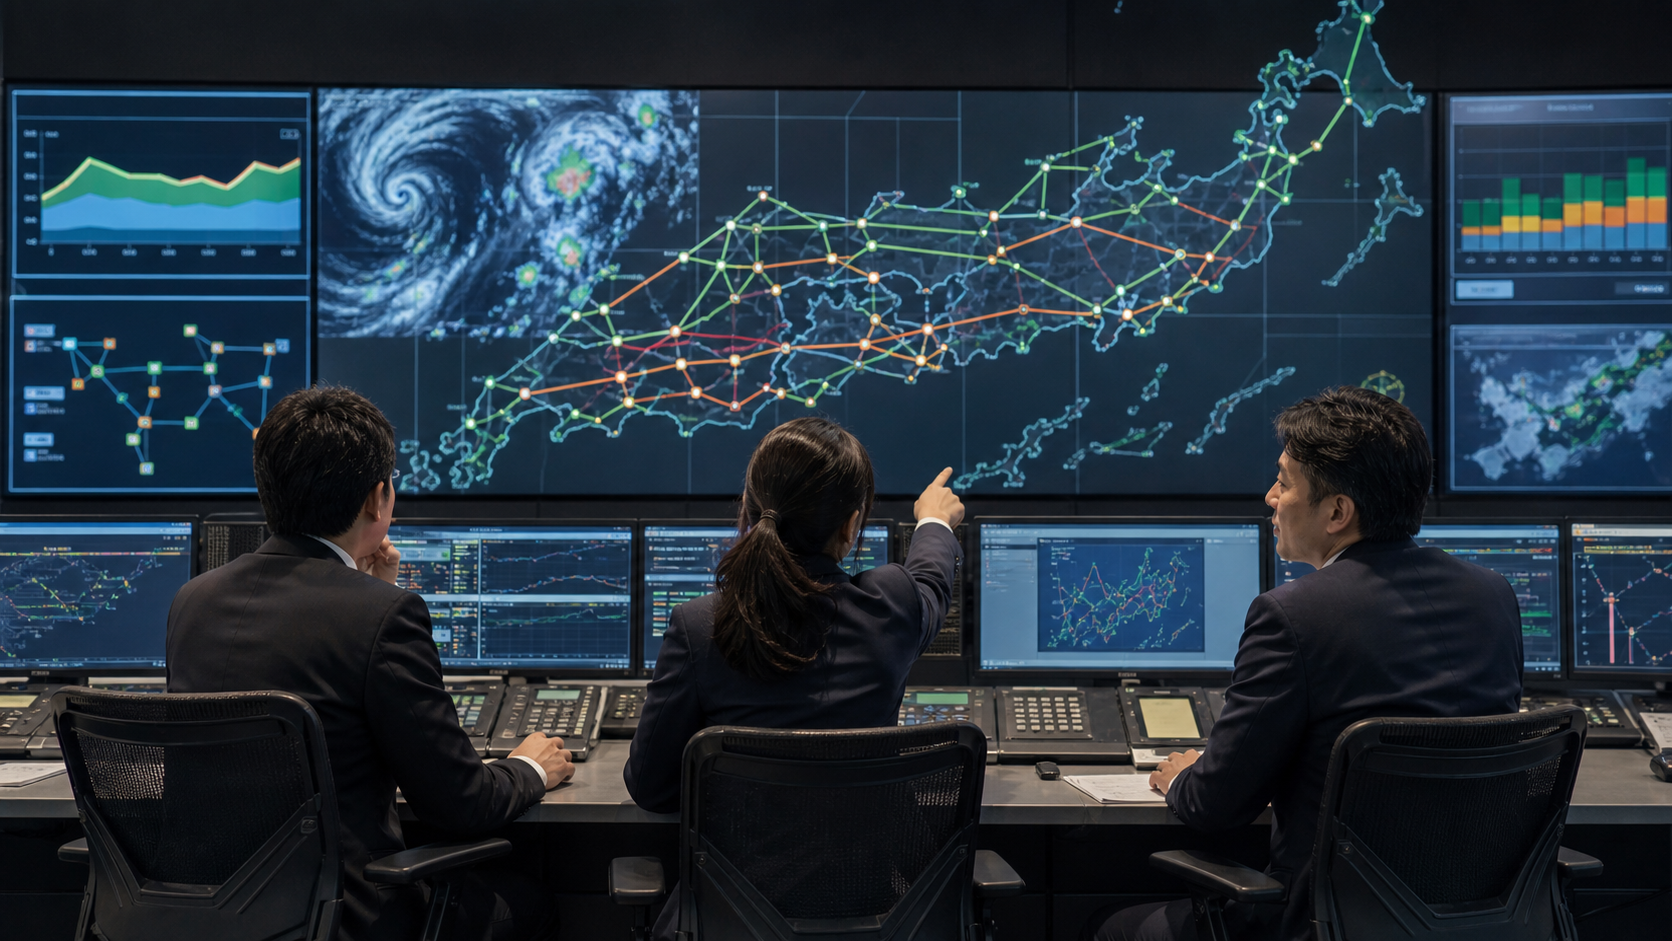
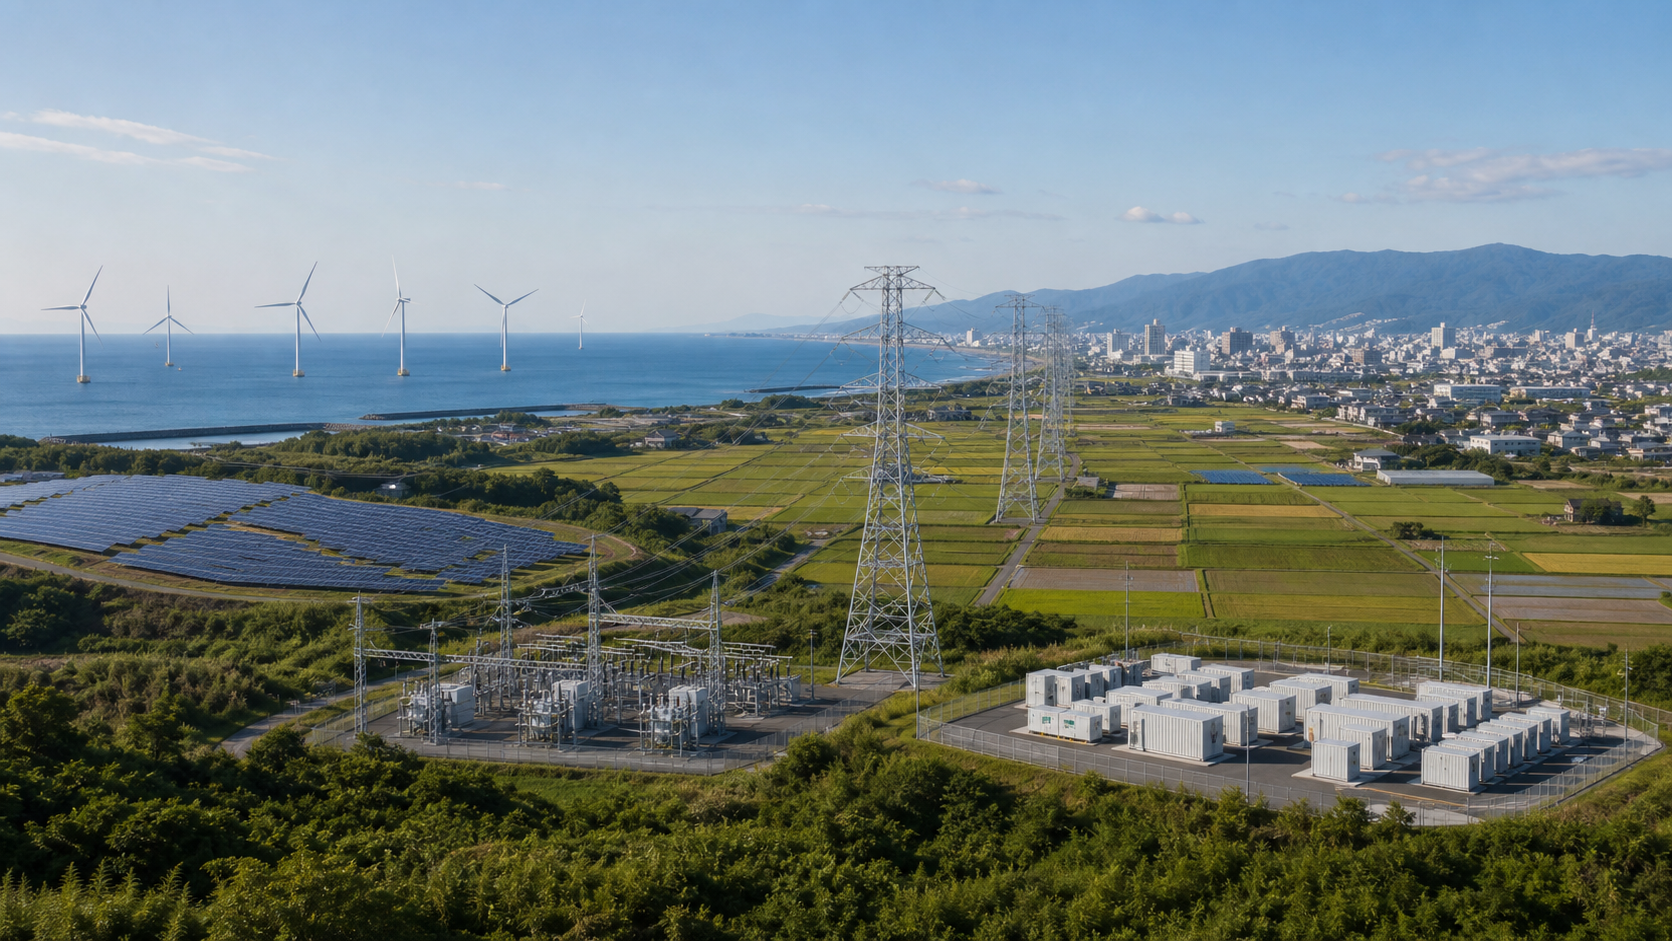
日本の再エネ政策は、発電設備を設置する支援に比べ、電気を運び、ため、需要を動かす仕組みの整備が遅れた。晴天の昼に太陽光が余っても、需要地へ送る線が細ければ出力を止めざるを得ない。夕方に太陽光が落ちる時間帯へ電気を移す蓄電池、地域を越えて融通する連系線、需要家側が使用時刻を変えるディマンドリスポンスも必要になる。
送電網は完成まで長い時間がかかるため、接続希望が出てから工事を始めるのでは遅い。電力広域的運営推進機関は2023年、全国規模の広域系統マスタープランを策定した。[広域系統長期方針](https://www.occto.or.jp/news/kouikikeitou_chokihoushin_230329_choukihoushin_sakutei.html)を具体的な整備へ移し、地域間連系線だけでなく地域内の基幹系統も需要と供給に先回りして整える必要がある。系統費用を理由に再エネを止めれば輸入燃料費が残り、系統を無計画に増強すれば国民負担が膨らむ。必要なのは、燃料費の削減、停電回避、CO2削減、地域便益を同じ土俵で比べる投資判断だ。
電力自由化は本当に「破壊」だったのか
元記事のもう一つの主張は、責任の曖昧な「国策民営」に電力自由化が重なり、長期的な安全投資や電源投資が後回しになったというものだ。この問題提起は重い。電力は在庫を持ちにくく、需要と供給を常時一致させなければならない。発電所や送電網は数十年使う一方、卸市場の価格は30分単位で変わる。短期市場の価格信号だけで、将来の予備力、災害対応、燃料在庫、廃炉や放射性廃棄物まで適切に準備できるとは限らない。
しかし、「自由化したからすべて壊れた」と結論づけるのも早い。自由化には、地域を越えた電力取引、小売の選択肢、発電事業への新規参入、再エネ事業者の成長を促した面がある。問題は競争の導入そのものより、競争に委ねる領域と、公的責任で確保する領域の境界が不鮮明だったことだ。安定供給に必要な予備力や長期投資を市場価格だけに任せず、容量市場、長期脱炭素電源オークション、中長期の電力取引などで補う制度が導入されてきたのは、その欠陥を修正するためである。
政府自身も、電力システム改革の検証を通じ、将来収入が見通せなければ大規模な電源投資が進みにくいことや、系統整備、需給運用、電源投資における公的役割の強化が必要だと認めている。[2026年の制度設計ワーキンググループ取りまとめ](https://www.meti.go.jp/shingikai/enecho/denryoku_gas/jisedai_kiban/system_design_wg/20260317_report.html)が問うているのは、自由化を巻き戻すか否かではなく、競争と公益をどう再接続するかである。
ここで最も重要なのは「最終責任者」を明文化することだ。燃料調達が不足しそうなとき、誰が追加契約を判断するのか。採算の悪い予備電源を誰が維持するのか。系統増強を誰が先行決定し、費用を誰が負担するのか。原子力の重大事故、廃炉、最終処分について、事業者と国はどこまで責任を分担するのか。平時には民間の効率性を使い、有事には税金で救済するだけでは、責任ある制度とはいえない。民間が負う範囲、公的に確保する範囲、失敗時の負担を平時から見える形にする必要がある。
原子力をめぐる議論から逃げない
燃料輸入を減らし、安定した脱炭素電源を確保するうえで、原子力を無視することはできない。同時に、福島第一原発事故を経験した日本で、安全、避難、廃炉、損害賠償、核燃料サイクル、最終処分を脇に置いた再稼働論も持続しない。原子力は燃料費の海外流出を抑え、天候に左右されにくい電力を供給できる一方、事故時の被害が極めて大きく、建設から廃炉まで非常に長い時間軸を持つ。
第7次エネルギー基本計画は、2040年度の電源構成について再エネ4~5割、原子力2割、火力3~4割程度の見通しを示した。[第7次エネルギー基本計画](https://www.enecho.meti.go.jp/category/others/basic_plan/)が掲げる「再エネか原子力か」ではなく双方を活用する方向は、輸入依存を考えれば理解できる。ただし、比率を掲げるだけでは発電所は動かない。独立した安全規制、現実に機能する避難計画、設備の老朽化対策、事故時の責任と資金、廃棄物処分の進展を伴って初めて、原子力は安全保障上の選択肢になり得る。安全への支出を短期的なコストとして削らせない制度こそ、自由化後の市場に必要な防波堤である。
日本が今から実行すべき六つの戦略
第一は、LNG調達を「量」ではなく柔軟性まで含めて組み直すことだ。豪州、米国、中東、東南アジア、アフリカなど供給源を分散し、長期契約、スポット調達、自主開発権益を組み合わせる。契約には転売や仕向地変更の自由度を持たせ、国内需要が減った場合はアジアへ振り向けられる体制を整える。国家支援は単なる購入補助ではなく、危機時の国内供給義務や情報開示とセットにすべきだ。
第二は、省エネを「我慢」ではなく国産エネルギーとして扱うことだ。断熱改修、高効率空調、ヒートポンプ、工場の熱回収、デジタル制御は、使わずに済んだ燃料を国内で生み出すのと同じ効果を持つ。燃料価格が上がるたびに料金補助で痛みを隠すだけでは、次の危機への備えは増えない。支援の一部を、恒久的に消費量を減らす設備投資へ振り向ければ、家計支援、産業競争力、脱炭素、安全保障を同時に前へ進められる。
第三は、再エネの量から価値へ政策を転換することだ。昼間に電気が余る地域で太陽光をさらに増やすだけでなく、需要地に近い屋根置き太陽光、夜間も発電できる地熱、季節変動の小さい水力、地域合意を得た風力を組み合わせる。蓄電池や需要制御と一体で導入し、「必要な時間に使える電力」として評価する。入札と市場連動を活用して支援単価を抑え、地域還元、廃棄費用、安全基準を事業の入口で確認することも欠かせない。
第四は、送電網と蓄電を国家インフラとして先行整備することだ。北海道・東北・九州などの再エネ適地と大都市圏を結び、地域間の周波数変換能力も含めて融通力を高める。系統用蓄電池だけでなく、EV、家庭用蓄電池、給湯器、工場設備を統合制御し、需要側を調整力に変える。発電所を増やすより、既存設備の使い方を賢くする方が早く安い場合も多い。
第五は、長期投資の責任と費用負担を透明にすることだ。政府は供給信頼度と脱炭素の目標を示し、広域機関は系統と必要供給力を計画し、事業者は契約した能力と安全義務を果たす。費用は託送料金、容量拠出金、税、電気料金のどこで回収するのかを国民に説明する。制度を次々に足して請求書だけ複雑にすれば、不信は深まる。誰が決め、誰が利益を得て、誰がリスクを負うのかが追跡できる仕組みが必要だ。
第六は、政策を選挙周期より長い時間軸で運用することだ。LNG契約は15年以上、送電線や原子力は数十年、技術開発は成果が出るまで長い年月を要する。政権や担当者が変わるたびに前提が揺れれば、企業は投資できず、産出国も日本との長期関係を評価しにくい。複数の需要シナリオと緊急時の対応計画を公開し、毎年進捗を検証しながらも、安定供給、安全、脱炭素という大目的はぶらさないことが調達上の信用になる。
## 技術革新を待つだけでは間に合わない
次世代太陽電池、浮体式洋上風力、小型モジュール炉、水素・アンモニア、長時間蓄電、核融合など、日本の選択肢を広げる技術は多い。研究開発を続ける価値は大きく、国内産業の競争力にもつながる。しかし、まだ大規模な商用実績がない技術を将来の供給力として先取りすれば、開発の遅れやコスト超過がそのまま電力不足になる。反対に、実用化していないことを理由に研究を止めれば、2030年代以降の選択肢を失う。
政策は、現在使える技術で確実に削減できる需要と輸入量、近い将来に商用化が見込める技術、成功時の効果は大きいが不確実性も高い研究を分けて管理すべきだ。断熱、ヒートポンプ、既存原発の安全対策、系統増強、太陽光、風力、蓄電池、需要制御は、課題を抱えながらも今日から実装できる。一方、新技術は段階的な実証目標と撤退基準を設け、成果を公開する。未来の万能技術を待つことも、現在の技術だけで固定することも、どちらも危うい。複数の技術を競わせ、失敗しても供給全体が揺らがない余裕を持つことが重要である。
さらに、設備の国産化率だけを安全保障の尺度にしてはいけない。国産設備でも、重要鉱物、半導体、制御ソフト、保守部品を海外に依存していれば、供給網は途切れうる。調達先の分散、部品の標準化、修理人材の育成、一定の戦略在庫まで含め、設備が20年、30年と動き続ける条件を整える必要がある。
## 家庭と企業にとってのエネルギー安全保障
エネルギー安全保障は、国や大手電力だけの話ではない。家庭にとっては、断熱性能の向上、高効率機器への更新、電力使用時間の調整が、料金高騰への防御になる。太陽光や蓄電池はすべての住宅に適するわけではないが、屋根条件、災害リスク、回収期間、廃棄費用を確認したうえで導入すれば、停電時の備えにもなる。賃貸住宅や低所得世帯が省エネ投資から取り残されないよう、貸し手側への基準と重点支援も必要だ。
企業にとっては、電力を単なる経費ではなく事業継続リスクとして管理する時代になった。長期の電力購入契約、自家発電、蓄電、複数燃料への対応、操業時間の柔軟化、サプライヤーのエネルギーリスク調査を組み合わせる。特に中小企業は単独で長期契約を結びにくいため、地域や業界単位での共同調達、金融支援、専門人材の共有が有効だ。国全体の調達力は、一社の巨大契約だけでなく、多数の需要家が危機時に使用量を調整できる力からも生まれる。
「売ってくれる国」を探すだけでは未来は守れない
日本から燃料の売り手が完全に消える、と断言するのは行きすぎだろう。だが、安い燃料を当然のように買える時代が終わりつつあるという警告は真剣に受け止めるべきだ。国際市場では、価格、契約、外交、成長期待、政策の一貫性が日本の順位を決める。危機が起きてから札束を積むだけでは、家庭と工場が耐えられない価格を受け入れることになる。
日本が目指すべきは、燃料を大量に買い続けられる国ではない。輸入燃料を減らしながら、必要な分は分散された契約で確保し、危機時には送電網、蓄電、省エネ、需要調整、再エネ、原子力を組み合わせて持ちこたえられる国である。市場か国家か、再エネか原子力か、安定供給か脱炭素かという二者択一に逃げず、それぞれの責任と費用を明確にする。その地道な設計こそが、「買い負ける国」への転落を防ぐ最も現実的な安全保障になる。