人型なのに、なぜ車輪なのか──
ZEALS「D1」が突きつける、ヒューマノイド実装の本当のKPI
「歩けるロボット」から「働き続けるロボット」へ。
日本の現場を起点にした、フィジカルAIの現実解
人型ロボットの発表会で、最も注目されるのはたいてい歩行性能だ。階段を上る。転倒から立ち上がる。走る。踊る。そうした映像は、機体の完成度を一瞬で伝え、SNSでも強い。
だが、2026年8月5日に株式会社ZEALS(ジールス)が正式発表した「D1」は、その競争軸から意図的に距離を取っているように見える。
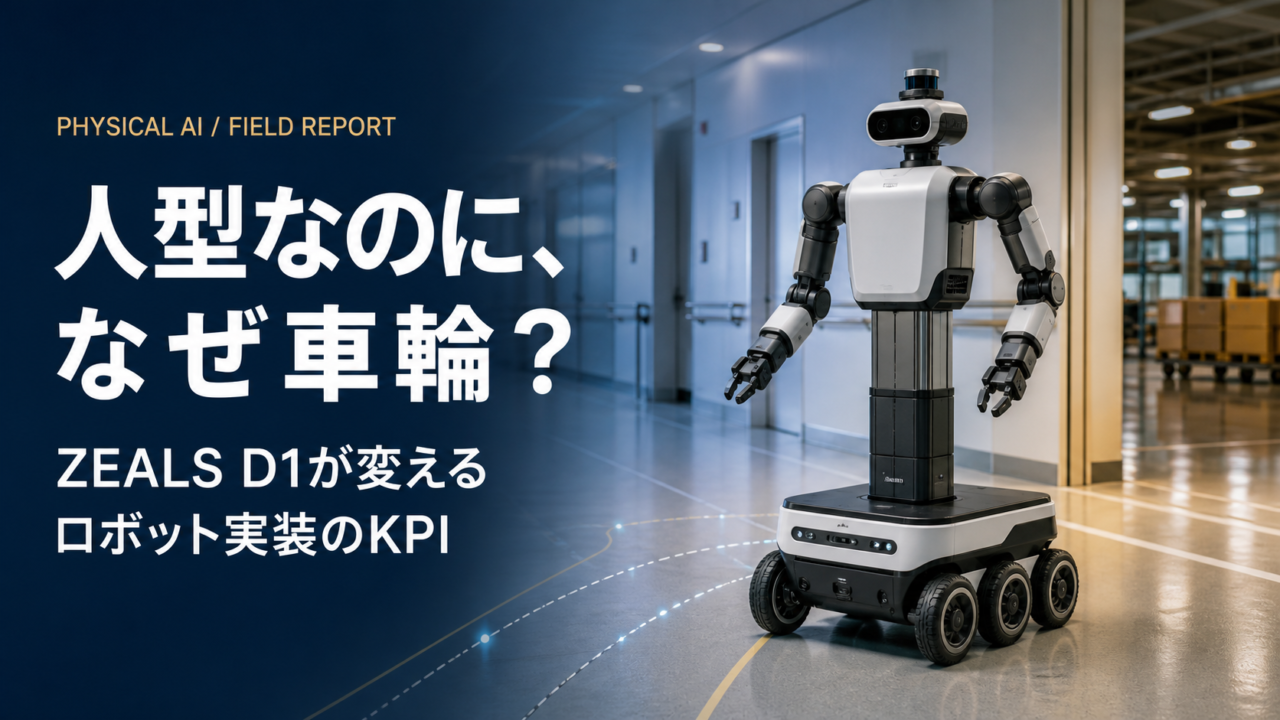
D1は頭部と双腕を備えた人型の上半身を持つ一方、下半身は二足ではなく6輪の自律移動台車だ。全高は約129.3〜159.3センチ、走行ベースは約55.5×48センチ。日本の病院やホテルの廊下、扉、エレベーターを通り、受付カウンターや棚の高さに合わせて上半身を約30センチ昇降させる。
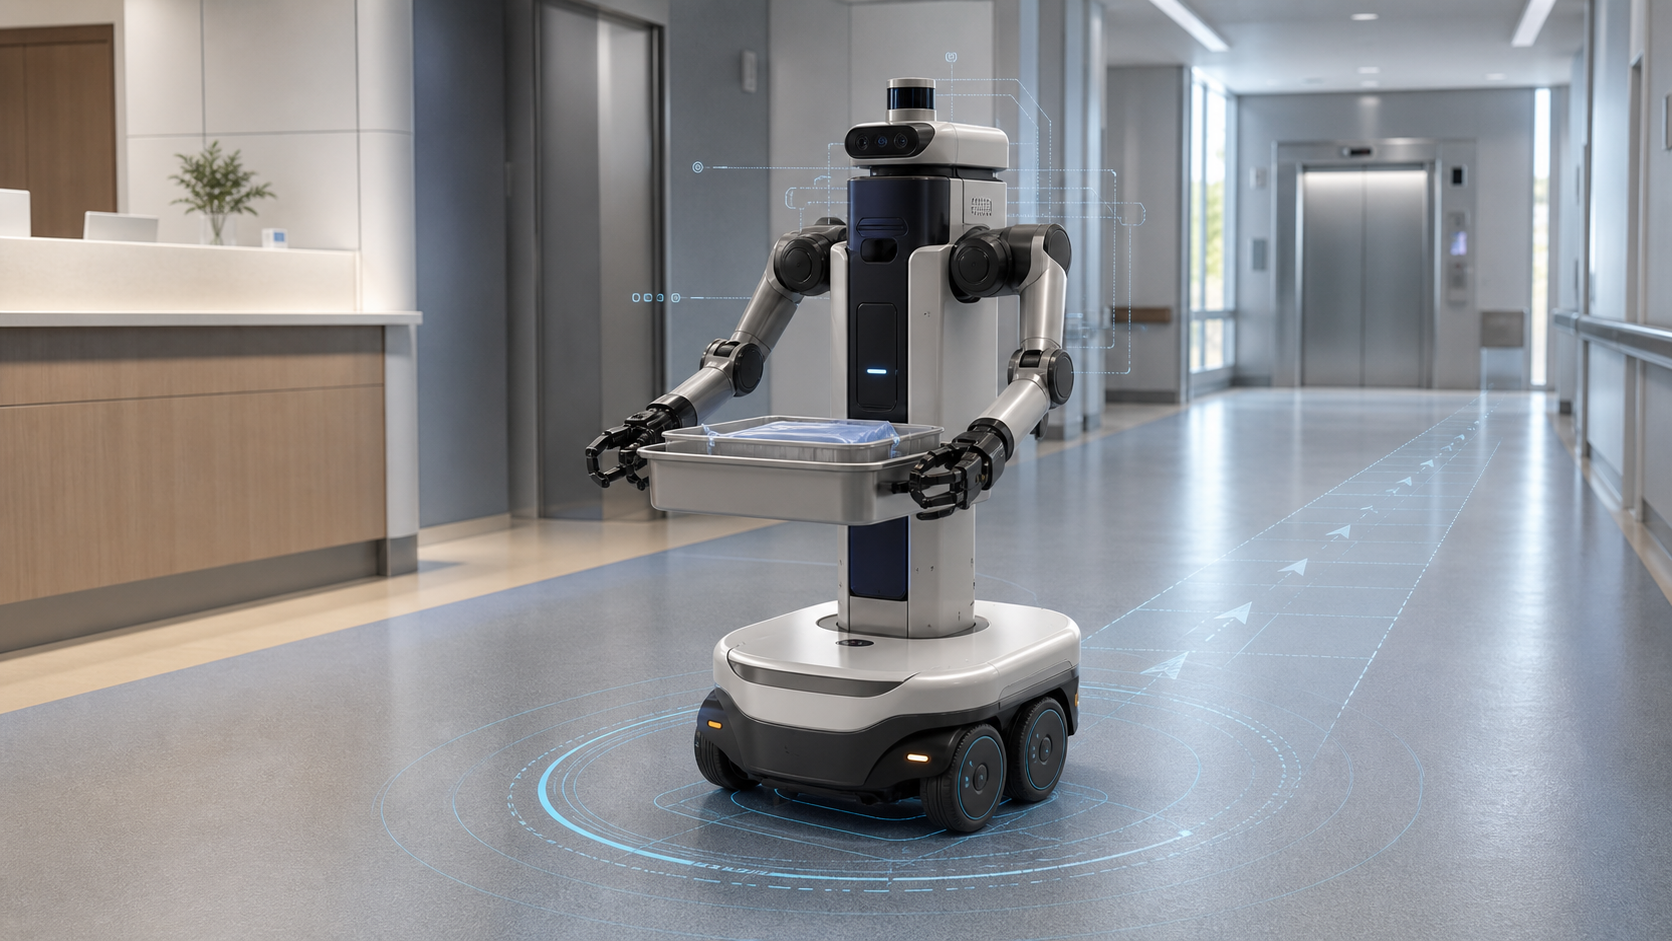
言い換えれば、D1が最適化しているのは「人間のように歩くこと」ではなく、「人間向けに造られた屋内で仕事を成立させること」である。
ジールスは、D1を“準国産”コンパクトヒューマノイドと呼ぶ。ハードウェア、ロボティクス向けOS、AIモデルを垂直統合し、本体価格は500万円から。2026年度内に100台を量産し、累計1万時間の現場稼働を目指すという。
さらに、販売台数そのものではなく「実際に業務を担った時間」を社会実装のKPIに据えた。
[D1の公式発表](https://prtimes.jp/main/html/rd/p/000000206.000019209.html)と[製品サイト](https://www.omakaserobotics.ai/)が示すこの設計思想は、単なる新製品ニュース以上の問いをロボティクス業界に投げかけている。
ヒューマノイドの価値は、人型であることに宿るのか。それとも、人間のために設計された環境へ追加工事なしで入り、経済合理性を持って仕事を続けられることに宿るのか。
D1の本当の面白さは、この問いに対して極めて実務的な答えを出そうとしている点にある。
ロボットに回帰したZEALS──
会話AIの会社が「身体」を持つまで
ジールスは、典型的なロボットメーカーではない。2014年に創業し、2015年には一度ロボット事業へ挑戦したものの撤退。その過程で得た技術をもとに、チャットボット、チャットコマース、音声AIエージェントへ事業を展開してきた。
つまり同社が長く磨いてきたのは、アクチュエータや減速機そのものよりも、「人が何を求めているかを会話から理解し、適切な応答へつなげる」顧客接点の設計である。
転機は2025年11月だ。ジールスは音声AIエージェント「Omakase.ai」をロボットへ統合する新事業「Omakase Robotics」を発足させた。
公式発表によると、同社はこの時点で世界に1万5,000体以上のAIエージェントを生成しており、オンラインで培った対話知能をオフライン空間へ持ち出す構想を明確にした。[Omakase Robotics発足時の発表]
(https://prtimes.jp/main/html/rd/p/000000174.000019209.html)には、10年前のロボット事業撤退まで率直に記されている。
2026年2月には、中国のロボットメーカーUnitreeと技術開発パートナーシップを締結した。ジールスの「Omakase OS」は、Voice、Vision、Motionを統合し、周囲の状況を読み、ウェイクワードを待たずに動き、人を追従・案内するHRI(Human-Robot Interaction)向けOSとして説明された。
また特定メーカーに閉じない「Robot-Agnostic」な構成も掲げている。[Unitreeとの提携発表](https://prtimes.jp/main/html/rd/p/000000183.000019209.html)では、ハードウェアを自社の唯一の競争力にするのではなく、異なる機体へ知能と対人行動を載せるレイヤーを狙う姿勢が見える。
そして同年3月、筑波大学発ベンチャーQuickと共同で、筑波大学附属病院にUnitree G1を持ち込んだ。夜間の病院ロビーで、自律歩行、障害物回避、会話による道案内、物品運搬、異常検知を検証し、3日間のPoCでは接触・転倒ゼロで所定項目を完遂したという。
ただし、これはあくまで限定された時間帯と安全エリアで行われた実証であり、長期の本番運用を意味しない。それでも、研究室ではなく病院の床、照明、動線、会話環境へ入った経験は大きい。
[筑波大学附属病院でのPoC](https://prtimes.jp/main/html/rd/p/000000190.000019209.html)から約4カ月後にD1が発表された流れを見ると、同社が「歩ける機体にOSを載せる」段階から、「現場で止まりにくい形態を自ら設計する」段階へ進んだことが分かる。
ここに、ZEALSという会社を理解する鍵がある。
同社はロボット企業になったというより、会話AIで築いたインタラクション層を、移動とマニピュレーションを伴う実世界へ拡張したのだ。D1はそのための身体である。
D1は「二足歩行を諦めた機体」ではない
D1を写真だけで見れば、人によっては「これは本当にヒューマノイドなのか」と感じるだろう。足の代わりに、差動二輪駆動、従属4輪の計6輪で移動する。
最高速度は約1.2メートル毎秒、最小通過幅は約65センチ、位置決め精度は公称±5センチ。
LiDARを台車に2基、深度カメラを頭部と台車に各1基、魚眼カメラを前後、広角カメラを左右の手首に配置し、超音波センサーと接触検知も組み合わせる。
総重量は110キロ。通常稼働は最大約8時間で、自動充電と手動充電に対応する。
上半身は、首2軸、腕7軸×2、グリッパー1軸×2、昇降1軸、台車2軸の計21自由度以上。
各腕の定格可搬重量は5キロで、7軸すべてにトルクセンサーとブレーキを備える。
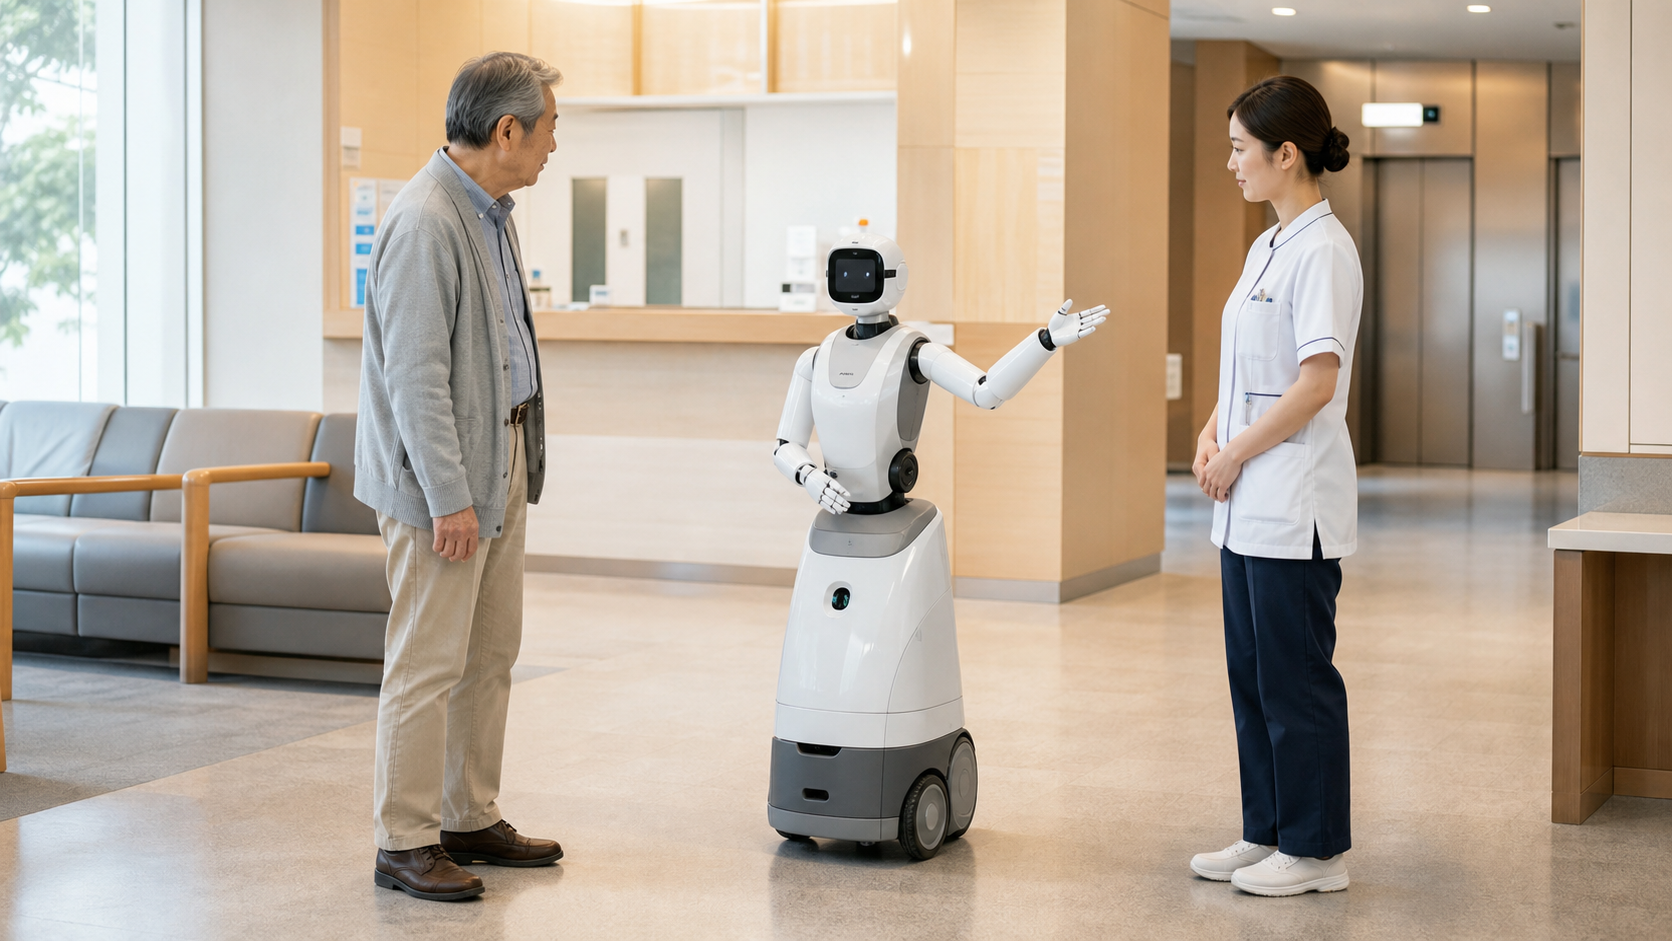
採血準備、配膳準備、検体・カルテ・備品搬送、院内案内を初期ユースケースとし、将来は清掃、夜間巡回、配茶、工場での材料測定や道具洗浄、物流でのピッキング補助などへ広げる計画だ。
この構成は、ロボティクスの視点ではかなり合理的である。
平坦な屋内で二足歩行を採用すると、移動そのものに大きなエネルギーを使い、転倒リスクと制御の複雑性が増す。電池容量、可搬重量、連続稼働時間、床への衝撃、保守工数にも跳ね返る。
一方、病院やホテルの主要動線は、車椅子やストレッチャー、配膳カートが通れるように整備されている。階段を使わなくてもエレベーターで上下階へ移動できるなら、脚の汎用性より車輪の安定性を選ぶ方が、業務上の価値を早く出せる。
もちろん、車輪型にも段差、ケーブル、濡れた床、扉の開閉といった弱点はある。それでも初期導入先を屋内の定型動線に絞るなら、車輪は妥協ではなく「稼働率を最大化するための形態選択」だ。
ヒューマノイドを人間の完全な形態模倣と定義すれば、D1は車輪型モバイルマニピュレータである。
しかし、人間向けの設備を使い、人と目線や言葉を交わし、双腕で道具や物品を扱う存在と定義すれば、D1は十分に人型だ。この分類論争以上に重要なのは、身体を目的ではなくタスクから逆算した点だろう。
500万円より重要な「月額20万円」の意味
D1は、本体初期費用500万円からに加え、Omakase OSとサポートが1台当たり月額20万円からと案内されている。
月額にはOSの全機能、リモートサポート、稼働データログ、音声会話のカスタマイズなどが含まれる。
RaaS、リース、保険、保守を組み合わせた導入プランも用意するという。
この料金構造は、D1の価値の中心がハードウェア販売だけにはないことを示す。たとえば本体を5年で償却すると仮定すれば、単純計算で年間100万円。
OS・サポートは年間240万円なので、最低構成でもソフトウェア側の継続費用がハードの償却費を上回る。5年間の合計は、保守、保険、導入支援、金利、消耗品、電気代を除いても1,700万円になる。
仮に年間250日、1日6時間を有効業務に使えれば、5年間で7,500時間。上記1,700万円を割ると、ハードとOSだけで約2,267円/時間となる。
1日1時間なら約1万3,600円/時間だ。これは比較用の試算でD1の実績値ではないが、経済性が購入価格より「価値を生む稼働時間」に強く左右されることは明白だ。
だからこそ、ジールスが販売台数ではなく累計1万時間を掲げたのは正しい。
国際ロボット連盟(IFR)によると、2024年のRaaSフリートは前年比31%増の2万4,500台超に拡大した。サービスロボットが所有物から継続サービスへ変わるほど、顧客が買うのは機体ではなく成果と稼働になる。
[IFR「World Robotics 2025 – Service Robots」](https://ifr.org/img/worldrobotics/Executive_Summary_WR_2025_Service_Robots.pdf)の数字とも、D1の方向性は整合する。
ただし、1万時間というKPIは定義されて初めて価値を持つ。100台で割れば1台当たり平均100時間だ。
量産が年度後半へ偏ることを考えれば、立ち上げ指標としては簡単ではない。
一方で、電源が入り待機していた時間、遠隔操作者が常時介入した時間、実際に自律タスクを完了した時間を同じ「稼働」に数えるなら、指標は急速に曖昧になる。
業界が知りたいのは、次の分解だ。自律稼働率、100タスク当たりの人間介入回数、タスク完了率、平均故障間隔(MTBF)、平均復旧時間(MTTR)、充電を除く可用率、接触やニアミスの頻度、そして人の作業を何分削減したか。
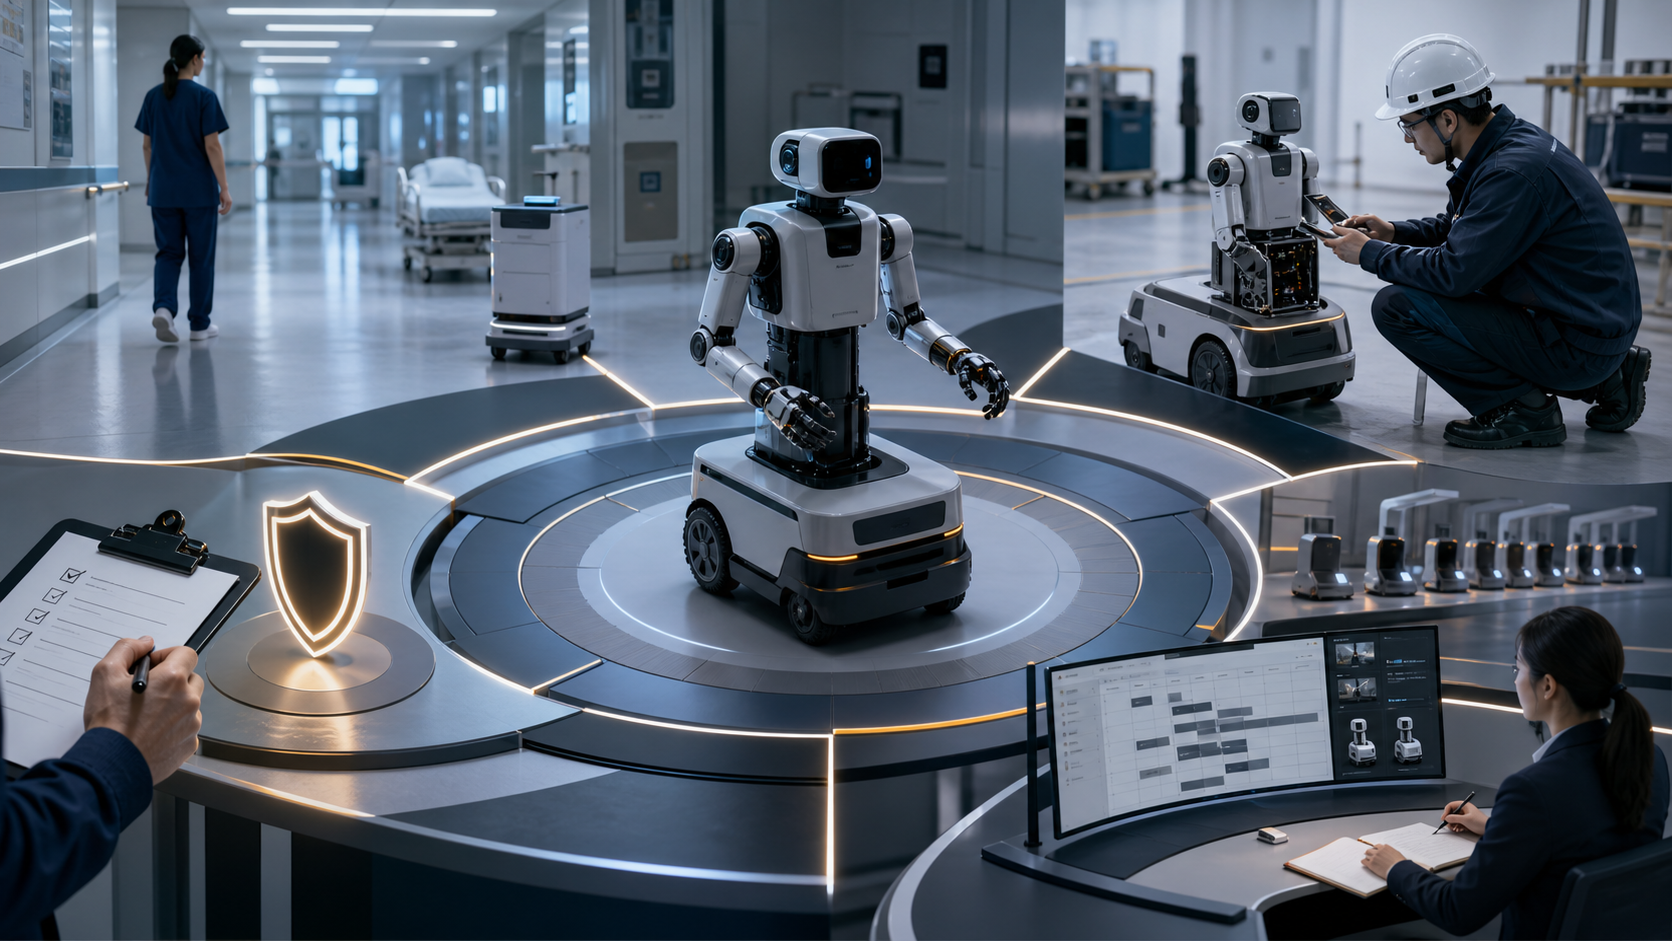
最終的には「1時間動いたか」より「1件の業務を、何円で、何回の介入で、安全に完了したか」が問われる。
D1が1万時間とともにこれらの内訳を公開できれば、日本のサービスロボット業界にとって価値あるベンチマークになる。
逆に、累計時間だけなら、販売台数に代わる新しいバニティメトリクスになりかねない。
本当の製品は、ロボットではなく
「導入スタック」である
D1の発表で最も見落とされやすく、実は最も重要なのがパートナー構成だ。医療・介護のユースケース開発ではCUC、桜十字グループ、地域ヘルスケア連携基盤(CHCP)と連携する。保険は三井住友海上。
リース活用はJA三井リース、みずほリース、三菱HCキャピタルと検討する。現場へのデプロイはGMO AI&ロボティクス商事とQuickが担う。
これはロゴを並べたアライアンス以上の意味を持つ。業務を切り出せない、事故時の責任分界が曖昧、投資稟議を通せない、保守体制がない、スタッフが受け入れない。
こうした「技術の外側」の摩擦が、PoCと本番運用の間に深い谷をつくるからだ。
ジールスはD1と同時に、ユースケース、リスク移転、資金調達、導入支援をまとめて設計しようとしている。
保険を最初から付帯するのは、ロボットが人と同じ空間で働く以上、故障だけでなく対人・対物損害、スタッフのけが、映像・音声の漏えい、不正アクセスまで製品要件になるからだ。
リースは500万円という設備投資を月額の業務費へ変換する。医療パートナーは「できる動作」を「現場が対価を払う業務」へ翻訳する。
デプロイパートナーは地図作成、動線設計、スタッフ教育、一次対応を担える。
つまりD1で問われているのは、優れたロボットを作れるかだけではない。ロボットを買い、置き、教え、守り、直し、改善し続ける仕組みを商品化できるかだ。
これからの競争単位は単体機ではなく、ハード、OS、AI、データ、保険、ファイナンス、フィールドエンジニアリングを束ねた「導入スタック」になる。
Omakase OSとZEN──現場データは誰の資産になるのか
D1のソフトウェアは、大きく二つの層で説明されている。Omakase OSは、自律ナビゲーション、会話、視覚認識、各種アクションを統合するHRI向けOS。
Omakase ZENは、現場データに基づいてマニピュレーションを学習し、実機評価と改善を繰り返す知能基盤だ。
ここでジールスの過去が効く。
ロボットの会話は、音声認識とLLMをつなげれば終わりではない。
騒音の中で誰が話しているかを捉え、視線と立ち位置から話しかけるべき相手を判断し、相手の歩行速度に合わせて案内し、聞き返しや沈黙を不快にしない必要がある。
病院なら、不安を抱える患者と忙しいスタッフに同じ口調では接しない。
HRIは「会話できる」という機能ではなく、知覚、距離、タイミング、移動を含む総合設計だ。
チャットコマースと音声AIで会話導線を最適化してきた企業が、ここへ参入する必然性はある。
一方、双腕作業の難しさは別次元だ。柔らかい物、透明な物、不定形な物、反射する物を扱い、置き位置のずれや人の割り込みに対応するには、実環境のデータが欠かせない。
D1が100台へ増え、各現場で失敗と成功のログを集めれば、データのネットワーク効果が生まれる可能性がある。1台の改善が他の機体へ配信されれば、ハードウェアの価値は納品後も上がる。
だが、病院や介護施設で集まる映像、音声、動線、作業ログは機微性が高い。誰がデータを所有し、どこへ保存し、学習に二次利用できるのか。
個人をどう匿名化し、削除要求へどう対応するのか。クラウド停止時にどこまで動けるのか。施設固有のデータで学んだモデルを別施設へ展開してよいのか。
現場データを競争力へ変えるほど、データガバナンスは中核製品になる。
経済産業省も2026年6月、現場データを守りながら活用する国産マルチモーダル基盤モデルの開発事業を開始し、日本の現場力とものづくり基盤をフィジカルAIの「勝ち筋」と位置づけた。
[経産省の発表](https://www.meti.go.jp/press/2026/06/20260630005/20260630005.html)は、モデル単体ではなく、現場データを継続的に学習へ戻す産業基盤の重要性を強調する。
D1は、この政策的な方向性を商用現場で試す一つのケースになる。
「準国産」は現実解か、それとも説明責任の始まりか
ジールスはD1について、日本の現場に合わせてゼロから設計し、世界から部品を調達し、日本で組み立てたと説明する。
純国産に固執して価格と性能を犠牲にするのではなく、まず世界水準の部品で社会実装を進め、稼働データと運用ノウハウを蓄積しながら主要コンポーネントの国産化を進める方針だ。
この判断は現実的だ。主要部品を短期間ですべて国内新規開発すれば、500万円という価格と年度内100台は両立しにくい。
既存の優良部品を組み合わせ、システム設計、制御、品質保証、導入運用に集中する方が早い。
ただし「準国産」は便利な言葉であるぶん、今後は説明の解像度が求められる。機構設計、電装、制御基板、アクチュエータ、センサー、計算機、バッテリー、筐体、組立、検査のどこを国内で担うのか。
部品供給が止まった場合の代替設計はあるか。
修理部品の国内在庫と納期はどうか。ソフトウェア更新や脆弱性対応の責任は誰が持つか。BOMの国産比率を上げるロードマップは、価格、性能、故障率へどう影響するか。
国産化の目的は旗を立てることではない。
供給途絶時にも直せること、仕様変更を自ら決められること、現場の不具合を次の製造ロットへ戻せること、そして重要なデータと制御権を保持することだ。
D1が“準国産”を産業戦略として成立させるには、原産地の呼称より、設計変更権とサプライチェーン耐性を示す必要がある。
安全はセンサーの数ではなく、運用を含むシステム特性
D1は全腕軸のトルクセンサー、ブレーキ、LiDAR、深度カメラ、超音波、接触検知、非常停止を備え、人や物体との接触時に停止する仕組みを進めている。
保険会社との連携も含め、安全を商品設計へ組み込もうとしている点は評価できる。
しかし、病院、ホテル、物流、工場を横断する機体には、用途ごとに異なる安全要求が重なる。
サービスロボットの安全を扱うISO 13482:2014は、移動作業型、身体アシスト型、人搬送型のパーソナルケアロボットを対象とする一方、産業用ロボットと医療機器は除外している。
現在は業務用・商用サービスロボットまで含めた第2版が最終案の段階にある。
[ISO 13482の現行版](https://www.iso.org/standard/53820.html)と[改訂案](https://www.iso.org/standard/83498.html)を見ても、人と接触し得るサービスロボットの標準体系そのものが更新途上だと分かる。物流の自律搬送には[ISO 3691-4:2023](https://www.iso.org/standard/83545.html)、工場のマニピュレーションにはISO 10218シリーズなど、別の規格も関係し得る。
公開情報だけでは、D1がどの規格について認証・適合評価を受けるのかまでは分からない。「日本の安全基準に準拠」という表現を、機体単体の安全機能、リスクアセスメント、機能安全、サイバーセキュリティ、現場ごとの運用ルールへ分解して示せるかが次の焦点になる。
特に重要なのは故障時だ。
通信切断や自己位置喪失、センサー不整合の際に安全側へ停止できるか。廊下で止まった機体を誰が何分で復旧するのか。
安全は「ぶつからない」だけでなく、「壊れ方と戻し方を設計すること」である。
これから12カ月、業界が見るべき7つの数字
D1の成否を判断するには、華やかなデモ動画より、次の数字を見るべきだ。
第一は、1万時間の定義と内訳。
自律、遠隔支援、待機、充電、故障停止を分けて示せるか。第二は、人間介入率。ロボットが助けを求める頻度と、1回当たりの復旧時間が分かれば、遠隔監視要員を含む実運用コストが見える。
第三は、タスク成功率。案内、巡回、搬送、受け渡し、配膳準備では失敗の意味が違うため、業務別の評価が必要だ。
第四は可用率とMTBF/MTTR。最大8時間の電池性能より、シフト中に何時間「任せられる状態」だったかが重要になる。第五は安全指標。接触件数だけでなく、急停止、ニアミス、経路閉塞、非常停止、手動退避を記録すべきだ。
第六は業務価値。削減できた歩行距離、搬送件数、待ち時間、スタッフの中断回数、残業時間を測る。
第七はTCO。導入調整、地図更新、通信、保守、保険、リース、遠隔支援を含む「完了タスク当たりコスト」が、人手や専用AMRとの比較軸になる。
数字に表れにくい現場の受容性も重要だ。患者は道を尋ね、看護師は仕事を預けられるか。人がロボットを信用するには、賢さより予測可能性が重要なことも多い。近づき方、止まる位置、できないこと、救援の呼び方が一貫していれば、多少遅くても現場へ溶け込める。
D1が示す、日本のロボティクスの勝ち筋
米国は基盤モデルと資本、中国はハードウェアの開発速度と供給網で先行する。その中で日本が同じ土俵の規模勝負だけを追えば、厳しい戦いになる。
だが、日本には高齢化、人手不足、狭い建物、複雑なサービス、高い品質要求という、ロボットを鍛える難しい現場が密集している。
難条件を弱みではなく、世界に先駆けて運用モデルを作るテストベッドへ変えられる可能性がある。
D1は、その仮説を具体的な製品にした。
二足歩行の汎用性を将来へ残しつつ、現在の屋内業務には車輪を選ぶ。完全自動化を急がず、案内や巡回から入り、双腕作業はデータを集めながら段階的に広げる。
純国産を完成させてから市場へ出るのではなく、世界の部品を使って実装を先行し、国内の技術・製造基盤を育てる。売った台数ではなく働いた時間を追う。保険とリースと導入支援までを製品に含める。
成功の保証はない。TCO、遠隔介入、マニピュレーション学習、規格適合、データ管理、部品供給など壁は多い。100台と1万時間はゴールではなく、統計的に失敗を学べる規模への入口だ。
それでもD1は、ヒューマノイド業界の会話を一段現実へ引き戻す。「何ができるか」ではなく「何時間、誰の助けを借り、いくらで、どの仕事を完了したか」。この問いに答える企業が、フィジカルAIの次の勝者になる。
ロボットの未来は、最も人間らしく歩く機体だけが作るのではない。人の現場を最も深く理解し、壊れ、学び、直りながら、翌日も同じ場所で働ける機体が作る。
ZEALSのD1が注目に値するのは、人型ロボットを夢の象徴ではなく、運用される設備として設計し始めたからだ。
—
※本稿は2026年8月9日時点の公開情報に基づく。製品仕様、価格、パートナーとの検討内容、量産・稼働目標は今後変更される可能性がある。試算は公開価格を用いた説明上の仮定であり、導入効果や実績を示すものではない。